14 de septiembre de 2026
Casi 6 millones de personas registran problemas para pagar sus deudas, mientras bancos y fintech multiplican las negociaciones y el Congreso analiza alternativas para los hogares en mora.
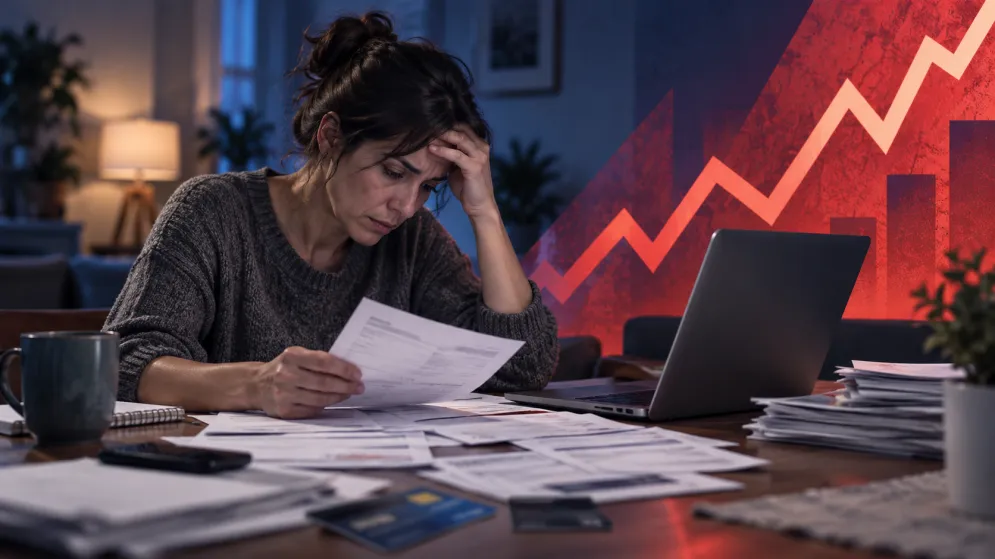
La crisis de endeudamiento de los hogares alcanzó una dimensión que ya obliga al sistema financiero a desplegar mecanismos de emergencia. Los bancos aseguran haber refinanciado alrededor de 500.000 créditos con dificultades de pago, mientras la morosidad continúa creciendo y millones de personas buscan alternativas para evitar quedar definitivamente fuera del sistema.
Los números muestran la magnitud del problema. En el sistema bancario aparecen 3,08 millones de personas con deudas en situación irregular, por un monto aproximado de $13,38 billones. A ese universo se suman 4,25 millones de clientes con problemas de cumplimiento en plataformas financieras, donde las obligaciones ascienden a otros $5,09 billones.
Como una misma persona puede aparecer simultáneamente en bancos y fintech, las cifras no pueden sumarse de manera directa. Las estimaciones disponibles calculan que alrededor de 5,9 millones de personas atraviesan actualmente algún tipo de dificultad para cumplir con sus compromisos financieros, un nivel que transformó a la morosidad en un problema económico y social de alcance masivo.
Las empresas fintech también comenzaron a acelerar las negociaciones. Cerca de dos millones de clientes fueron alcanzados por contactos destinados a buscar una regularización de sus deudas, aunque esa cifra incluye tanto a quienes ya cerraron un acuerdo como a usuarios que todavía mantienen conversaciones abiertas y manifestaron intención de pagar.
El deterioro comienza además a reflejarse sobre el volumen total de los préstamos. Un relevamiento elaborado por EcoGo y la Universidad Austral ubicó la irregularidad en torno al 18% del crédito medido por monto, una señal que encendió las alertas dentro del sistema financiero y llevó a bancos y plataformas a ofrecer extensiones de plazos, reprogramaciones y nuevos esquemas de pago.
En ese contexto, el problema llegó al Congreso. Diputados analiza distintas iniciativas destinadas a establecer mecanismos de alivio para las familias endeudadas, con propuestas que incluyen refinanciaciones de hasta tres años, reducción o condonación de intereses punitorios, límites a determinadas tasas y sistemas de mediación extrajudicial.
Las entidades financieras buscan evitar que esas condiciones sean establecidas por ley. Desde el sector sostienen que las 500.000 refinanciaciones ya realizadas demuestran que bancos y clientes pueden alcanzar soluciones mediante acuerdos individuales y advierten que una intervención general sobre los contratos podría afectar las condiciones futuras de acceso al crédito.
El Gobierno, por su parte, evalúa impulsar una alternativa propia que incorpore regulaciones y recomendaciones sobre transparencia y tratamiento de los deudores, pero sin avanzar sobre los contratos vigentes ni establecer una reestructuración general de las obligaciones. La iniciativa aparece como respuesta al avance parlamentario de los proyectos que proponen una intervención más profunda.
La discusión excede así al sistema financiero. Millones de hogares acumulan deudas en un escenario de ingresos que encuentran cada vez más dificultades para cubrir gastos cotidianos, y la refinanciación comienza a convertirse en una salida recurrente para postergar vencimientos. El Congreso deberá definir ahora si la respuesta continúa basada en negociaciones individuales o si avanza un régimen general de alivio para quienes ya no pueden sostener sus compromisos.
COMPARTE TU OPINION | DEJANOS UN COMENTARIO
Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.

 © 2026 | Identidad Sindical |